今天这篇文章会比较长,因为这个案件无论对于投资者、还是对于企业家来说,都有太多的警示意义。所以我想对这个案例做一个全盘的梳理。
2026年3月15日,长沙市中级人民法院发布了这个案件的执行工作公告:《关于“盛大金禧”非法吸收公众存款、集资诈骗案涉财产执行工作的公告(第一次)》,标志着这起涉案金额高达911亿元、造成129亿元经济损失的特大金融诈骗案正式进入资产清退阶段。
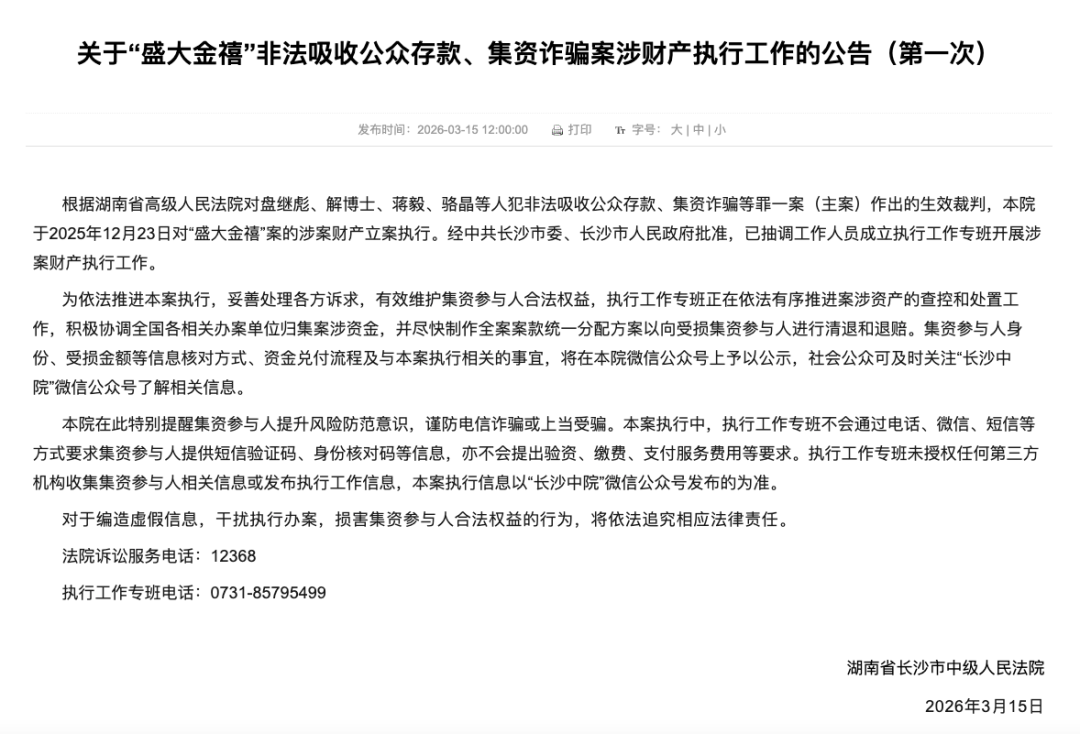
对于10万余名投资者而言,首次退赔比例预计仅为5%-8%——这意味着投入100万元,首次仅能收回5-8万元。这个残酷的数字背后,是一个横跨20多年,从金融创新到庞氏骗局的教科书级崩塌案例。
作为企业家,我们不仅要看到案件本身,更要透过盛大金禧的20多年的兴衰,理解企业成长过程中那些决定生死的战略选择与合规底线。没有合规基础,最华丽雄伟的大厦也会倒塌。
01 案件全景:从零违约神话到跑路宣言
1.1 起势:法学博士的“金融创新”
回到28年前的1998年,中国政法大学经济法学博士盘继彪在广州创立金禧信用担保公司,那时正值中国民营经济蓬勃发展的黄金时期。
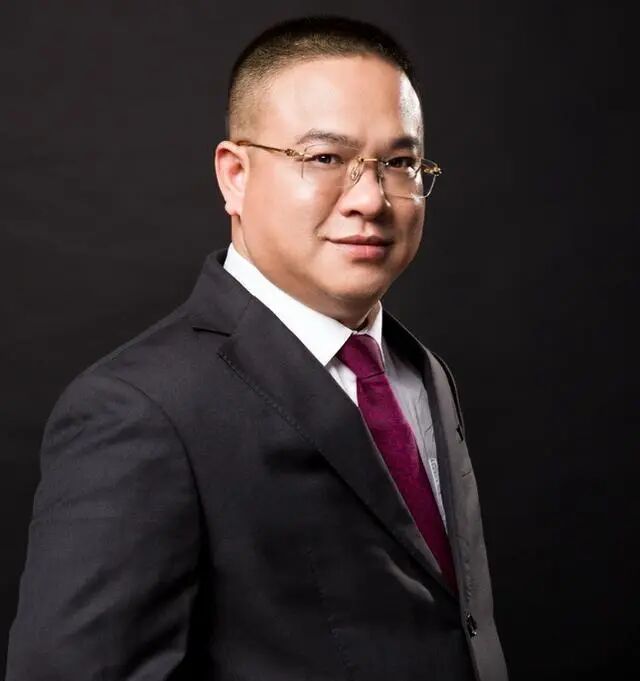
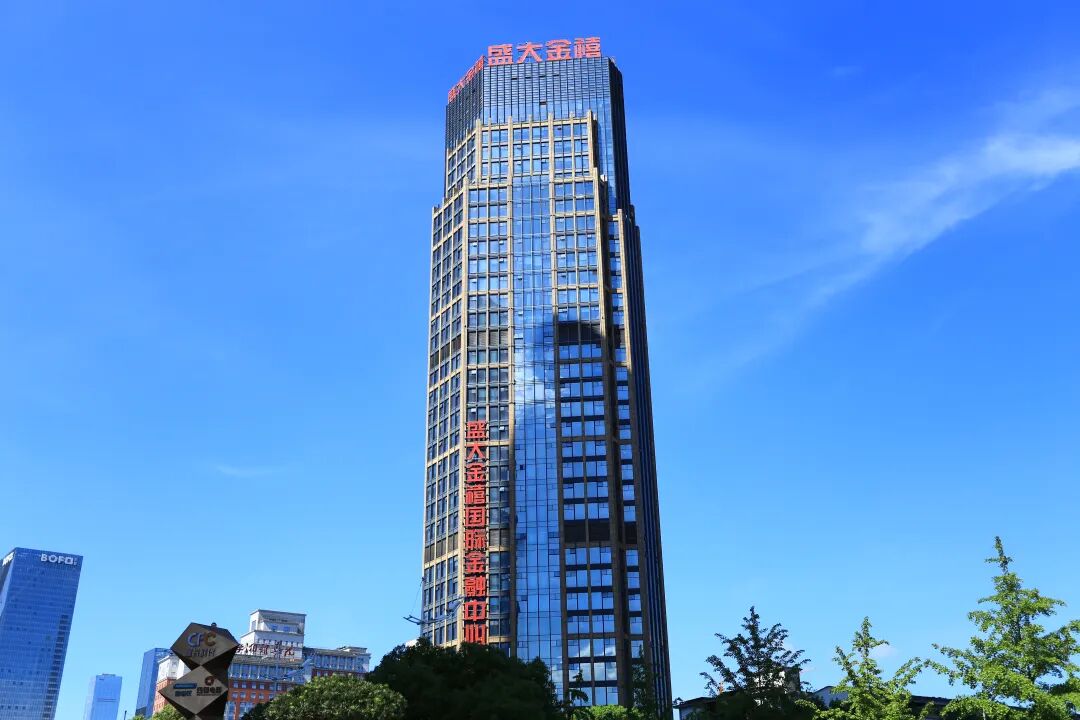
2011年,他回到湖南成立湖南盛大金禧金融服务有限公司,总部设于长沙CBD。
盘继彪和盛大金禧的前期发展,几乎踩中了所有那个时代所谓“成功”的要素。
学历光环:中国政法大学经济法学博士的学历背景,高知高专的人才。
资本运作:2019年收购港股上市公司“标准资源控股”,后更名为“金禧国际控股”,成功贴上“上市企业掌舵人”标签。
社会身份:先后出任湖南省投融资商会首届会长、湖南省慈善总会副会长等职务,以社会公信力为非法集资背书。
网点密度:巅峰时期线下门店超200家,遍布全国14个省市,员工近5000人,网点密度甚至超过部分银行。
盘继彪曾多次公开宣称:“25年来,我们没让客户损失一分钱。”这句话成为无数投资者放下戒心的最后一根稻草。投资者看中了他给出的高利息,但他要的是投资者的全部本金。
1.2 真相:没有牌照的“银行”
盛大金禧的商业模式,本质上是一家“没有牌照的银行”:
以12%-14%的年化收益率吸引客户投资(远超同期银行3%-4%的存款利率);
通过“有限合伙”模式包装私募产品,但绝大部分实际资金并未投入真实项目;
以“借新还旧”的庞氏骗局维持兑付,资金链完全依赖新投资者的持续涌入。
后来调查发现,其所谓高成长行业股权投资“AI染色体核型分析技术”“赖永兴酱香白酒”等项目,要么是空壳公司,要么是虚构项目。
更隐蔽的是,投资者签署的《普通合伙人协议》中,盛大金禧仅是以“中介”身份出现,资金流向的是个人账户而非项目方对公账户——这种结构设计,正是为了在暴雷时切割法律责任。
1.3 崩盘:从“请求监管”到“跑路宣言”
2022年,随着新资金流入锐减,盛大金禧的资金链彻底断裂。它开始了崩塌前的风险掩盖:
4月起:多地分公司出现无法兑付,但公司不仅未停止募资,反而将年化收益从14%一路提高至20%;
11月1日:盘继彪在总部公开演讲,高呼“我从来没有想过携款潜逃”,并主动提出“请求监管”;但一星期后的11月9日,他以“去云南融资”为名离开长沙后失联;
11月14日:辞去金禧国际控股所有职务;
11月17日:发布《自主良性清退建议方案》,承认合同到期违约、无法兑付,未兑付资金约194亿元;
11月21日:官网竟发布《我们跑路了》的公告,称“钱已洗干净、人在国外无引渡条约”,嘲讽投资者“贪高息吃大亏”。
2022年12月28日,长沙警方立案侦查,盘继彪在云南边境被抓获。2025年6月25日,长沙中院一审宣判:盘继彪被判处无期徒刑,剥夺政治权利终身,并处没收个人全部财产。同年12月18日,湖南高院二审维持原判。
02 深层剖析:盛大金禧为何崩塌?
盛大金禧的覆灭,我们不要认为是一种偶然。以下四个层面的致命缺陷,值得每一位企业家深思。
2.1 战略层:错把“监管套利”当“金融创新”
盘继彪自诩是做了一个金融创新,我相信他应该这也这么想的,但盛大金禧自始至终未获得任何金融牌照。
早在2017年,湖南省地方金融监管局就明确答复市民:“盛大金禧是民间资本设立的投融资中介机构,不属于持牌金融机构,更不能吸收公众存款。”
2016年1月,因广告违法行为被罚款60万元;2018年5月,因使用国家机关名义进行宣传被罚款120万元;2017年至2019年间,三次被列入经营异常名录。
这些处罚本应成为“警钟”,却被盘继彪视为“过路费”——交完罚款,继续扩张。当然,那个时候盛大金禧的体量已经很大,已经停不下来了。
警示:真正的金融创新,必须建立在合法合规的基础之上。以“创新”之名行违法之实,即便短期内获得高速增长,最终一定会失控翻车。
2.2 治理层:一人独大的“家天下”
盘继彪持有盛大金禧95%的股权,公司治理完全沦为其“一言堂”。这种高度集中的股权结构,缺乏有效的制衡机制:
财务负责人由其妻子李丹担任,形成家族式控制;
董事会形同虚设,重大决策均由盘继彪个人决定;
资金调拨、项目投资缺乏内部监督,巨额资金被其个人随意使用。
警示:一人独大的股权结构,既是效率的来源,也是风险的温床。企业规模扩张到一定程度,必须建立规范的法人治理结构,实现所有权与经营权的适度分离。
2.3 合规层:用“法律知识”规避“法律责任”
盘继彪是中国政法大学经济法学博士,他太懂法了,正因如此,他更懂得如何钻法律的空子。
将吸收的资金包装成“有限合伙”的股权投资,让投资者签署《普通合伙人协议》,使公司仅以“中介”身份出现;
收款账户设为个人账户而非对公账户,资金流向难以追踪;
项目投向的空壳公司与盛大金禧无直接股权关系,形成法律切割。
他精通法律,却误读了法治的真谛——法律不是用来规避的,而是用来遵守的。法律划定的边界线不是对自由的限制,而是一道安全线。对规则的每一次侥幸逾越,你以为获得的是自由,实际上是在风险中起舞。
2.4 风险层:高息诱惑下的“双向盲选”
14%的年化收益率,在银行理财仅3%-4%的时代,本身就是最危险的风险信号。
盛大金禧的投资者中,60岁以上老人占比达43%,他们将自己的养老钱、救命钱投入这场骗局。
盛大金禧利用了人性,在高息回报面前,投资者也漠视了基本经济规律。在这个资本游戏中,双方获得了一时的快感,游戏终结时,双方才发现已经处在深渊。
03 对企业家最深刻的五点启示
启示一:合规不是成本,而是企业的护城河
盛大金禧的悲剧,始于自大、贪欲与对监管的漠视。
盘继彪自诩的金融创新,无非就是民间银行,在2017年就被金融就办明确警示“不能吸收公众存款”,2016年、2018年因虚假宣传被罚,这些本应是“整改信号”、“刹车信号”,都被无视。
对于任何企业而言,合规建设不是“成本项”、也不是紧㧜咒,而是企业最坚固的护城河,最深厚的地基。只有在合规的基础上谈创新,企业才能行稳致远。
启示二:股权结构不能一人独大,治理必须有制衡
盘继彪持股95%,妻子任财务负责人,公司完全沦为“夫妻店”。这种股权结构在公司初创期可能高效,但当企业规模扩张后,就变成了巨大的风险敞口。
建议:在企业成长过程中,应逐步引入外部股东、独立董事,建立规范的现代公司治理结构。即便实际控制人仍持有控股权,也应通过章程设计、董事会席位安排等方式,建立制衡机制,避免个人决策失控。盘继彪个人高知高专,但他不是神。
启示三:用“法律知识”规避“法律责任”,是最大的风险
最遗憾的是,盘继彪的法学背景,本应是企业合规经营的保障,却被用来设计“合法外衣”规避监管。这种“懂法犯法”的行为,最终换来了无期徒刑。
警示:企业家的法律素养,应当用于识别风险、遵守规则、规范经营,而不是用于寻找监管漏洞。法治社会,没有钻空子的空间,只有守规矩的生存。
启示四:高息承诺是“毒药”,不是“良药”
盛大金禧用14%的收益率吸引投资者,最终让10万人血本无归。对于企业而言,用高息承诺吸引资金,无异于饮鸩止渴——它会让企业陷入借新还旧的死亡螺旋,一旦资金链断裂,就是万劫不复。
警示:企业融资,应回归实体经济本质。合理的融资成本,匹配真实的项目收益,才是可持续发展的正道。
启示五:高管离职不是“免责符”,法律追责没有“时效”
本案件中最具警示意义的细节是:多名离职数年的高管被判刑。其中徐某某2015年8月离职,周某2016年8月离职,均因在任职期间参与非法集资而被追究刑责。
警示:企业经营中的违法行为,不会因为离职而自动“清零”。作为企业高管,在任职期间参与违法违规业务,无论离职多久,都可能面临法律追责。这也是对所有职业经理人的郑重提醒:不要为了一时的高薪,卷入违法违规的经营行为。
04 法治是企业家的安全带,不是紧箍咒
盛大金禧案,从1998年广州起家,到2026年资产清退,横跨将近三十年。盘继彪从“金融才俊”沦为阶下囚,留给我们的不仅是一段黑色幽默式的“跑路宣言”,更是一部鲜活的商业警示录。
对于正在创业、成长的企业家而言,这个故事的核心教训只有一个:
企业可以靠“胆识”做大,但只有靠“合规”才能做久。
法治,从来不是束缚企业发展的“紧箍咒”,而是保障企业家行稳致远的“安全带”。
当每一位企业家都能将合规内化为企业的基因,将法治上升为经营的信仰,中国才能真正诞生一批基业长青的伟大企业。
2026年3月,盛大金禧案进入执行阶段。
对10万投资者而言,这是漫长维权的阶段性终点;对更多企业家而言,这应当成为一个新的起点——重新审视自己的股权架构、治理结构、合规体系,让辉煌永续,不是黑夜前的曙光。
本文仅代表作者本人观点,不构成任何形式的法律意见或建议,亦不构成对文中所述主体或行为的评价与推荐。任何人依据本文全部或部分内容作出的判断、决定及由此产生的后果,作者与湖南仁本律师事务所不承担责任。如需法律意见,请向专业机构或专业人士咨询。转载或引用请注明来源于「仁本·法商管理顾问」及作者姓名。