禾盛新材再易主,摩尔智芯锁定控制权
禾盛新材这家上市公司,十年换了三个主人。创始人刚拿回控制权不到三年,又果断卖掉。买家是个成立才三个月的新公司,背后是80后金融大佬。今天,我们就来拆解这场交易后面的商业和法律逻辑。一、禾盛新材实控人为什么要卖?
禾盛新材在2009年9月3日在深圳证券交易所上市,主营业务为白色家电用复合材料的研发、生产与销售,核心产品包括 PCM/VCM 彩涂板、覆膜板等,广泛应用于冰箱、洗衣机、空调等白色家电外观件与结构件。
禾盛新材是海尔、美的、格力等头部家电企业的核心供应商,2024年前三大客户营收占比达47.2%,在超薄嵌入式冰箱、静音变频洗衣机等高端产品线的材料配套率超60%,位居行业前列。近年来,公司的主营业务收入和利润总额也呈现高速增长的发展态势。
在传统主营业务稳健增长的同时,公司已开始悄然布局的人工智能领域,或为未来战略转型提供更多尝试与可能性。
2024年3月,禾盛新材通过合资成立上海海曦技术有限公司,切入人工智能领域,聚焦国产化AI芯片研发与智算中心服务器搭建。
2025年上半年,公司进一步宣布拟斥资2.5亿元对国内领先的ARM服务器处理器芯片设计公司熠知电子进行增资,投资完成后将持有其10%的股权。熠知电子的核心产品TF7000系列性能已达到国内先进水平,可覆盖人工智能、云计算、边缘计算等多场景需求。
但禾盛新材也在2025年半年报中坦言面临“人工智能领域风险”。“海曦技术目前的产品尚未形成销售收入,在未来的发展过程中还面临着市场需求不确定性、硬件技术更新速度快的风险。”禾盛新材方面表示。“一方面,人工智能一体机虽然具有广泛的应用前景,但市场需求的增长速度存在不确定性。另一方面,人工智能的具体应用场景在不断变化和拓展,若海曦技术不能紧跟硬件技术发展趋势,不断升级硬件配置,就可能在研发和市场推广上出现偏差,出现销售不及预期的风险。”
一边是传统行业天花板已现,缺乏长久持续的增长潜力,另一方面,人工智能领域也存在较大不确定性,且想要从传统行业成功转型到新兴领域并非易事,如果不是自身具备全方位的实力与资源,那么势必要通过“卖身”或“联姻”借力,联合强有力的合作伙伴,才有可能在新兴领域行稳致远。这也是摩尔智芯能在此时切入进去的重要契机。
另外,禾盛新材有一个特别的历史背景,在此处也简单聊一聊。那就是禾盛新材自2015年以来的控制权经过多次变更,其股权结构分散且历经波折,值得各位企业家借鉴。
禾盛新材前身为苏州工业园区禾盛新型材料有限公司,2007年6月11日完成股份制改制,由赵东明等18名自然人及和昌电器、新海宜、元风创投三家企业法人共同发起设立。公司上市时,实控人还是创始人赵东明。
2015年5月,赵东明及其一致行动人以20元/股的价格向张伟控制的中科创资产转让2712万股股份,占总股本12.87%,交易总价5.42亿元。2016年10月,中科创资产通过非公开发行进一步认购2624万股,持股比例升至27.42%,正式超越赵东明成为控股股东,实际控制人变更为张伟。
但是,2021年实控人张伟因涉黑、非法吸储等多项严重罪名被判无期徒刑,其持有的公司股份也被司法冻结并拍卖。2022年12月,中科创资产持有的2624万股(占总股本 10.58%)股份被司法拍卖,由李云飞以1.67亿元竞得;2023年2月,中科创资产剩余持股继续拍卖,赵东明及其一致行动人趁机低价拍回控制权,其持股比例回升至 23.72%,重新成为第一大股东,赵东明再度担任实控人。
如今,时隔不到三年,赵东明及其一致行动人再度出手转让公司控制权,一方面确实是趁机以“折价”换取时间与确定性,快速回笼15亿元现金,其中9亿元用于偿还2026年3月到期的可交债,避免二级市场减持冲击。剩下6亿元通过家族基金回购沪苏工业用地,完成个人财富套现。保留的部分股权,也为观望公司未来发展态势留下充足的空间。另一方面,或许将公司控制权让给更有实力的人,才能让公司更好地实现战略转型。
二、摩尔智芯是谁?为什么要买?
那么,公司未来实控人摩尔智芯又是谁?收购并控制禾盛新材的目的又是什么?
根据禾盛新材公告显示,摩尔智芯是一家于2025年08月29日新成立的有限合伙企业,其出资超过10%的合伙人有摩尔瑞智、上海盛涔信息科技、刘翔、杭州友财汇赢,出资比例分别为13.25%、33.11%、23.84%、10.60%。其中,摩尔瑞智为执行事务合伙人,谢海闻为实际控制人。从下面摩尔智芯的控制关系图中,我们可以看到,摩尔智芯背后的实控人是谢海闻。
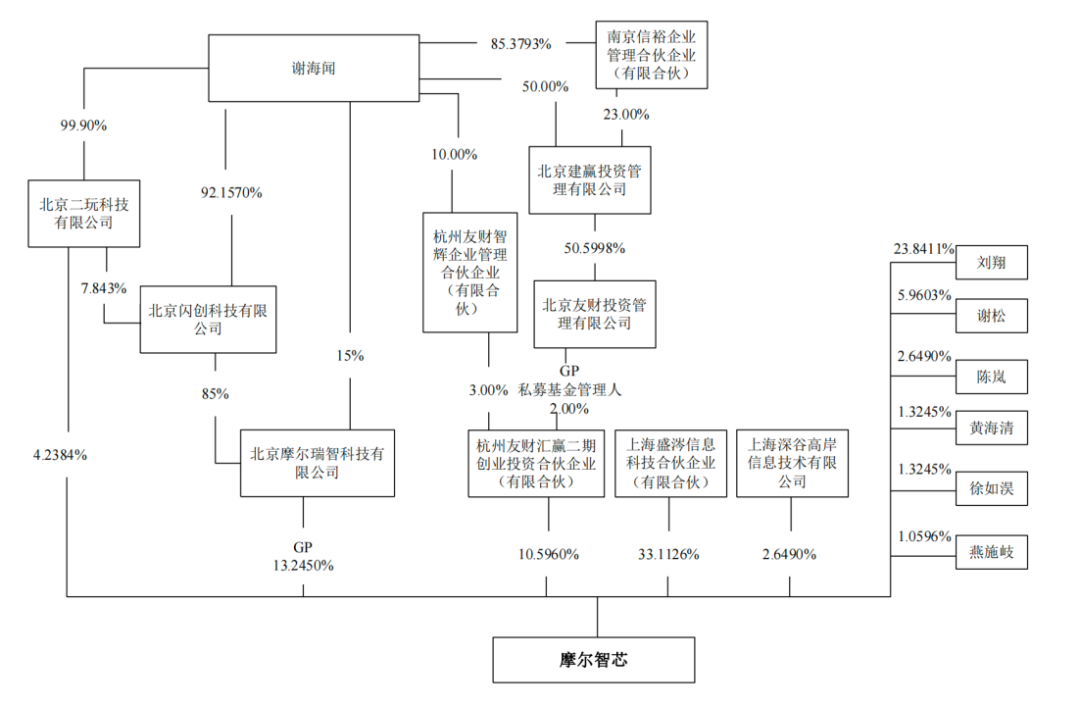
根据公告显示,谢海闻先生,1984年出生,北京大学金融工程学硕士,长江商学院FMBA。曾担任中国国际金融股份有限公司策略研究员、同创九鼎投资管理股份有限公司投资副总裁、董事会主席助理以及上市公司慧博云通董事、正帆科技董事;2013年2月至今,历任北京闪创科技有限公司执行董事、经理兼董事;2015年1月至今,担任北京友财投资管理有限公司董事长。
友财投资的官网显示,公司在股权投资和资产管理领域经验丰富,公司自成立以来已经完成涵盖新一代技术、高端装备、军工信息化、国产化软件等20余个项目投资。由此可见,谢海闻颇具投资和管理经验。
从以上信息,我们不难看出,摩尔智芯的设立与运作具有鲜明的项目导向特征:该主体成立时间距交易公告仅3个月,且执行事务合伙人于9月24日变更为谢海闻间接控股85%的摩尔瑞智,属于为收购专门搭建的 “洁净平台”,减少历史业务对上市公司的潜在影响。摩尔智芯的业务范围涵盖人工智能公共数据平台、云计算装备技术服务等数字技术领域,与禾盛新材的传统新材料业务形成互补,为后续数字化转型埋下伏笔。
三、本次交易的具体交易结构是怎样设计的?
(一)协议转让股份
2025年11月22日,禾盛新材发布公告,禾盛新材控股股东赵东明先生及其一致行动人蒋学元先生、公司股东上海泓垣盛与上海摩尔智芯信息科技合伙企业(有限合伙)于2025 年11 月20 日签署了《关于苏州禾盛新型材料股份有限公司之股份转让协议》。按照协议约定,赵东明先生、蒋学元先生、上海泓垣盛拟以协议转让的方式向上海摩尔智芯信息科技合伙企业(有限合伙)转让其持有的禾盛新材44,660,220股股份(占公司总股本的18.00%),协议转让价格为33.71 元/股,股份转让价款总额为人民币1,505,496,016.20元。该价格较公告日11月21日收盘价折价约13%。
股东上海泓垣盛在向摩尔智芯转让股份的同时,将其剩余的全部12.73%股份转让给了其实际控制人卢大光。
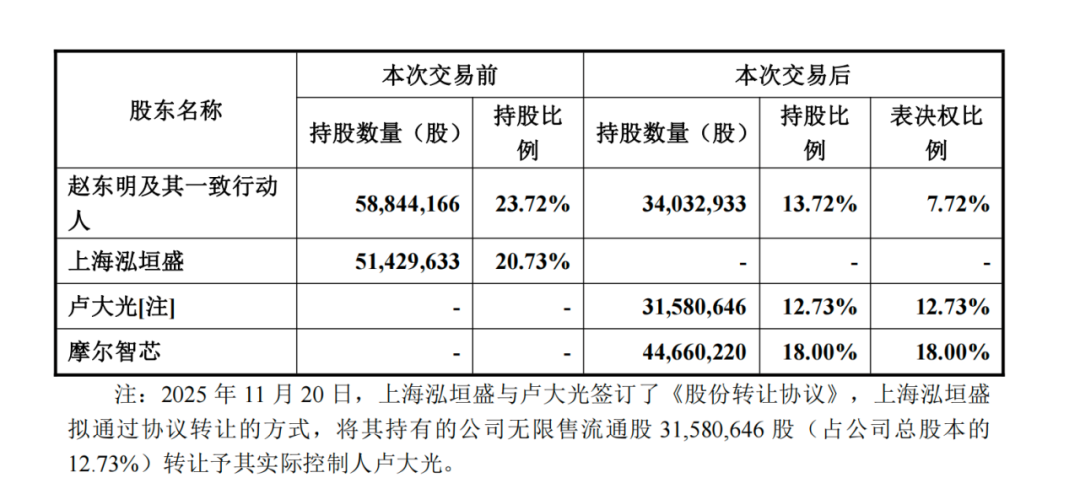
本次交易完成后,摩尔智芯将持有禾盛新材18.00%的股份,赵东明先生及其一致行动人持有禾盛新材13.72%的股份,卢大光持有禾盛新材12.73%的股份。
转让价款的支付安排为:
1、协议签署完成的7 个工作日内,向赵东明、上海泓垣盛分别支付5,000 万元的定金,即定金总计1个亿。
2、第一期转让款为转让价款的10%,在完成尽调且披露的主要财务指标不存在重大差异之后。第一期转让款具备支付条件时,可协商用定金直接冲抵部分股权转让款。
3、第二期转让款为转让价款的20%,在取得深交所的合规性确认文件之日起10个工作日内支付。
4、第三期转让款为转让价款的50%,在完成标的股份过户登记之日起10 个工作日内支付。
5、第四期转让款为转让价款的20%,在标的股份过户登记之日后3 个月内且双方约定交割后公司治理安排事项(包括但不限于选聘新任董事等)完成后。
转让价款的资金来源为摩尔智芯的认缴注册资本及银行贷款(银行已意向同意贷款)。摩尔智芯这家合伙企业注册资本仅7.55亿元,却要拿出15.05亿元收购资金,差额主要靠银行意向贷款填补,这种“小本金撬动大收购”的操作,正是资本运作的典型打法。
(二)特殊表决权安排
1、赵东明与摩尔智芯签署《关于苏州禾盛新型材料股份有限公司之表决权放弃协议》,同意在特定期限内无条件放弃禾盛新材6%的表决权;本次弃权后,赵东明仅享有禾盛新材 5.56%的表决权。这个特定期限到什么时候呢?简单来说,就是从标的股份过户至摩尔智芯名下之日起,直至新实控人谢海闻一方的合计持股比例高于赵东明一方10%以上,或谢海闻不再被认定为实控人之日止,以孰早为准。
2、为保证摩尔智芯、谢海闻对上市公司的控制地位,赵东明和卢大光均出具了《不谋求控制权承诺函》,简单来讲,就是在表决权放弃期间,不会以任何形式直接或间接危害谢海闻一方对上市公司的实际控制,不以任何形式阻碍或干涉谢海闻一方对上市公司正常的战略决策及经营管理。
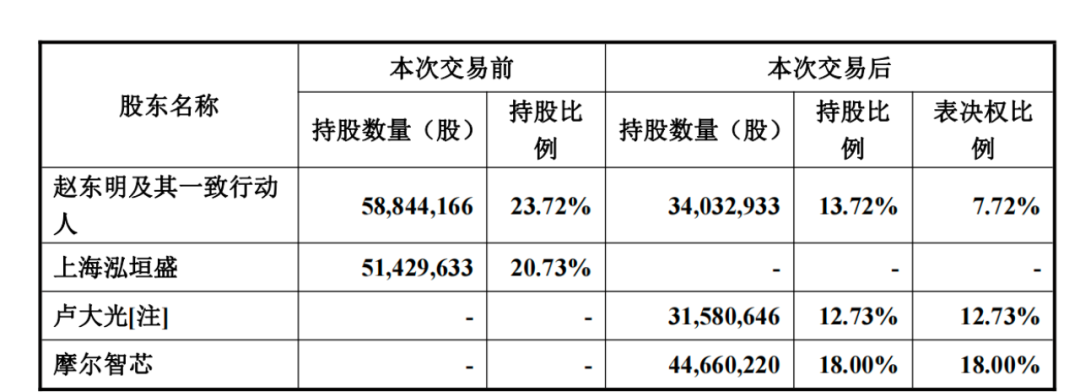
上述安排共同作用,确保了摩尔智芯在获得18%股权的同时,能取得稳固的控制地位。我们一起来看看本次股权转让前后的表决权比例对比情况。
(三)后续公司治理方面的安排
1、启动上市公司董事会改组。上市公司董事会成员7名,除职工董事外,摩尔智芯控制4个董事会席位,赵东明、上海泓垣盛分别控制1个董事会席位。可以说,董事会实际由谢海闻一方控制。
2、摩尔智芯有权提名上市公司董事会秘书、财务负责人,且摩尔智芯提名当选的董事或高级管理人员为公司法定代表人。简单来说,除了董事会外,公司关键职位也由谢海闻一方一并控制。
3、现有管理团队将基本保持稳定,后续根据上市公司战略规划与实际经营管理需要进行适当调整。
(四)关于公司的未来规划
关于未来发展规划,摩尔智芯在详式权益变动报告中明确表示,本次收购是基于对禾盛新材内在价值和发展前景的充分认可。收购完成后,暂未计划在未来12个月内调整上市公司现有主营业务,但将积极依托自身产业资源,在产业链整合、新技术培育与新业务拓展等方面全面发力,以期持续增强公司的核心竞争力和盈利能力。
四、对禾盛新材来说,有什么影响?
利好的方面是:
1、谢海闻的核心优势在于其"杠杆收购+产业基金"模式。摩尔智芯虽成立仅3个月,但其涉足信息系统集成服务、人工智能公共数据平台、云计算装备技术服务、集成电路芯片设计及服务、集成电路芯片及产品制造等多个前沿科技领域,背后集结了一批产业基金,为禾盛新材的转型提供了充足产业资本支持。此外,谢海闻还通过友财投资布局了多个半导体领域项目,包括正帆科技-半导体材料、艾罗能源-储能等。谢海闻入局后,有望为上市公司带来顶层的产业资源与战略规划。
2、摩尔智芯入主之前,禾盛新材已未雨绸缪,开始向人工智能领域转型。比如:2024年3月,合资成立上海海曦技术有限公司,业务聚焦国产化人工智能芯片研发与智算中心服务器搭建。2025年6月,拟斥资2.5亿元增资上海熠知电子科技有限公司,上海熠知电子是国内少数实现ARM服务器处理器芯片商业落地的企业,增资后禾盛新材将持有其10%股权。熠知电子的ARM架构CPU可以为海曦技术的算力服务提供核心硬件支撑;而海曦技术的服务器产品和市场渠道,又能帮助熠知电子的芯片产品触达更多下游客户,形成双向赋能。而摩尔智芯的入主,有望从更高层面强化芯片业务的战略优先级,并进一步整合产业资源。
3、禾盛新材的传统主业与家电行业紧密绑定,虽然稳健但增长空间有限。通过此次交易,公司可以借助新实控人的资源和战略布局,全力进入半导体国产化替代和AI算力这两个市场空间巨大且处于爆发式增长的黄金赛道,实现构筑“材料+芯片”的双轮发展格局,为其在国产半导体与人工智能赛道中构筑坚实的竞争壁垒,开启全新的增长曲线。
存在挑战的方面是:
1、资源整合风险:从传统的家电材料制造跨越到前沿的芯片与AI产业,对公司的人才储备、管理能力、企业文化融合提出了极致挑战。新旧业务能否有效整合,存在巨大不确定性。
2、芯片与AI产业是典型的资金密集型行业,需要持续性的巨额研发投入。公司未来可能面临资本开支过大、现金流承压的风险。
五、对企业家而言,又有什么启示?
1、灵活运用资本工具,整合产业资源。摩尔智芯通过“协议转让+表决权安排”的组合方式,以较低持股比例实现控制权转移,展现了资本运作的灵活性。企业家可借鉴这种模式,在收购或战略投资中,通过设计精巧的交易架构,降低资金成本和控制风险,通过并购或合作方式,实现资源互补,提升企业竞争力。
2、优化公司的内部治理,这不仅是控制权实现的其中一环,更是提升企业的运营效率和管理水平的重要方面。交易完成后,摩尔智芯通过董事会改组、管理层激励机制调整等方式,优化上市公司治理结构。企业家应重视公司治理体系建设,完善决策机制、监督机制和激励机制,提升企业的运营效率和管理水平。
3、关注文化融合与团队建设。企业在战略转型过程中,必然需要不同背景的人才和文化融合。企业家在并购或战略调整过程中,应注重文化融合和团队建设,营造包容、创新的企业文化,激发员工的积极性和创造力。
4、最后一点,写给那些“只干活、不控股”的操盘手股东——公司由你一手带大,表决权却攥在“甩手掌柜”手里。禾盛新材实控人的历史变迁中:张伟爆雷,赵东明以地板价把控制权“捡”了回来。我们最近一家顾问单位也踩到同一个坑:实控人债台高筑、随时可能爆仓,二股东天天救火,非常害怕自己养大的孩子被别人抱走。其实,风险与机遇往往同时落地——债权人会敲门,也是你反杀上位的唯一窗口,操作得当,就可以实现把“干活的人”变身为真老板。
信息来源:禾盛新材官方公告
本文仅代表作者本人观点,不构成任何形式的法律意见或建议,亦不构成对文中所述主体或行为的评价与推荐。任何人依据本文全部或部分内容作出的判断、决定及由此产生的后果,作者与湖南仁本律师事务所不承担责任。如需法律意见,请向专业机构或专业人士咨询。转载或引用请注明来源于「仁本·法商管理顾问」及作者姓名。